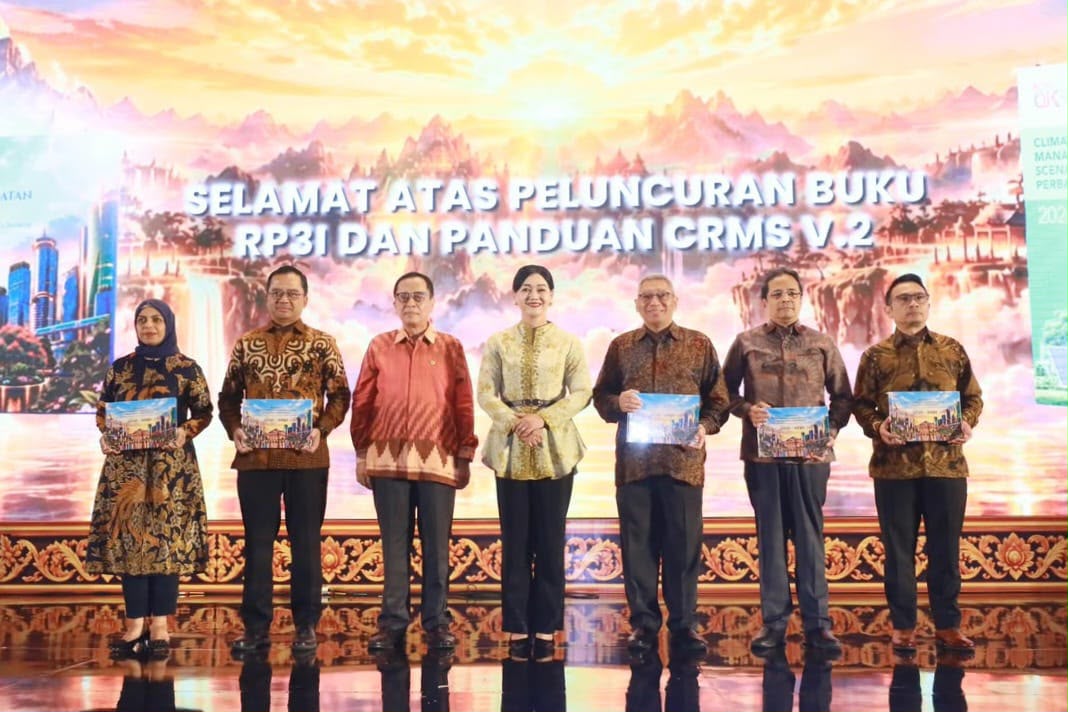
SULSELPEDIA — Otoritas Jasa Keuangan (OJK) resmi meluncurkan Roadmap Pengembangan dan Penguatan Perbankan Indonesia (RP3I) 2026–2030. Langkah strategis ini dirancang untuk memperkuat fondasi, ketahanan, serta daya saing industri perbankan nasional dalam menghadapi gejolak ekonomi global dan era transformasi digital.
Peluncuran peta jalan tersebut dipimpin langsung oleh Ketua Dewan Komisioner OJK, Friderica Widyasari Dewi, bersama Kepala Eksekutif Pengawas Perbankan OJK, Dian Ediana Rae, serta jajaran pimpinan bank umum di Denpasar, Bali, Jumat (2/10/2026).
Friderica menegaskan bahwa perbankan Indonesia memasuki periode dinamis yang diwarnai pesatnya perkembangan teknologi, perubahan perilaku masyarakat, dan tantangan keberlanjutan. Oleh karena itu, perbankan harus dibangun dengan manajemen risiko yang kokoh.
“Kita harus membangun perbankan yang resilien dengan modal, likuiditas, dan manajemen risiko yang kuat. Perbankan juga harus inovatif melalui pemanfaatan teknologi, produktif menyalurkan pembiayaan ekonomi, serta inklusif dengan memperhatikan perlindungan konsumen,” ujar Friderica.
Ia menambahkan, fundamental perbankan nasional saat ini dalam kondisi amat solid. Per Agustus 2026, kredit perbankan tumbuh 13,65 persen (yoy), Dana Pihak Ketiga (DPK) naik 10,92 persen (yoy), rasio permodalan (CAR) aman di 24,1 persen, dan NPL gross terjaga rendah di level 2,11 persen.
Implementasi UU P2SK dan RPJMN 2025–2029
Kepala Eksekutif Pengawas Perbankan OJK, Dian Ediana Rae, menjelaskan bahwa RP3I 2026–2030 disusun sebagai panduan arah pengembangan jangka menengah dan panjang perbankan Indonesia.
Dian mengungkapkan, peta jalan ini merupakan amanat dan turunan dari penerapan Undang-Undang Nomor 4 Tahun 2026 (perubahan atas UU Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan atau UU P2SK).
“RP3I disusun agar industri perbankan memiliki arah yang jelas dalam merespons perubahan sekaligus mendukung prioritas pembangunan nasional, khususnya Rencana Pembangunan Jangka Menengah Nasional (RPJMN) 2025–2029 dalam mendorong pendalaman pasar keuangan dan penguatan fungsi intermediasi,” kata Dian.
5 Prioritas Strategis RP3I 2026–2030
Untuk mewujudkan perbankan yang sehat, inovatif, dan berdaya saing, OJK menetapkan lima prioritas utama:
- Penguatan Kelembagaan dan Integritas: Memperkuat permodalan, likuiditas, tata kelola (governance), serta manajemen risiko.
- Modernisasi Teknologi dan Ketahanan Digital: Mendorong inovasi digital secara terukur (prudent), termasuk mitigasi risiko kejahatan siber.
- Pendalaman Pasar dan Penguatan Intermediasi: Memperluas skema universal bank, pembiayaan rantai pasok (supply chain), serta ekspansi Open Banking/Open Finance.
- Keuangan Berkelanjutan: Memperkuat kerangka kerja pembiayaan berwawasan lingkungan dan penanganan risiko iklim.
- Perizinan Terintegrasi dan Pengawasan Adaptif: Meningkatkan efisiensi proses perizinan serta pengawasan berbasis risiko (risk-based supervision).
Implementasi kelima prioritas ini ditopang oleh empat pilar pendukung (enablers), yakni ekosistem ekonomi, kesiapan infrastruktur digital, penguatan kapasitas SDM, serta koordinasi lintas otoritas.
Rilis Panduan Risiko Iklim (CRMS 2026)
Bersamaan dengan peluncuran RP3I, OJK juga menerbitkan penyempurnaan panduan Climate Risk Management and Scenario Analysis (CRMS 2026). Panduan ini memuat kerangka pengukuran resiliensi bank terhadap dampak perubahan iklim.
Pengkinian pada CRMS 2026 mencakup perbaikan metodologi penghitungan emisi karbon, penyesuaian skenario makroekonomi iklim, perluasan cakupan risiko fisik, hingga penerbitan Buku 7 Standardized Solutions untuk mempermudah bank dalam mengimplementasikan manajemen risiko iklim secara konsisten.
Melalui sinergi antara regulator dan pelaku industri, OJK optimistis RP3I 2026–2030 dapat mendorong perbankan menjadi motor penggerak pertumbuhan ekonomi nasional yang inklusif dan berkelanjutan.(*)